
Para una persona detenida por motivos migratorios en Estados Unidos, una fianza puede representar mucho más que una decisión judicial: es la posibilidad de continuar su proceso migratorio fuera de un centro de detención, mantener el contacto con su familia, trabajar y preparar su caso mientras espera una respuesta. Por eso, observar cómo han cambiado las decisiones de fianza a lo largo del tiempo permite acercarnos a una pregunta más amplia: ¿cómo funciona hoy el sistema de detención migratoria en Estados Unidos?
Entonces podemos preguntarnos: ¿qué ha cambiado en el acceso a las fianzas migratorias en Estados Unidos durante las últimas administraciones? Los datos muestran un cambio importante en la relación entre las decisiones que terminan en una fianza concedida y aquellas que terminan en una denegación, una evolución que permite observar cómo ha variado esta alternativa para las personas que permanecen bajo custodia migratoria mientras avanzan sus procesos.
Por eso, analicé las decisiones de fianza de los últimos 14 años, con corte a agosto de 2026. El análisis incluye las concedidas y denegadas desde los dos periodos presidenciales de Barack Obama hasta los primeros años del regreso de Donald Trump a la Casa Blanca.
La proporción entre unas y otras muestra un cambio importante: durante el primer periodo de Obama, el 55.3 % de las decisiones terminaban en una fianza, mientras que durante los dos primeros años del segundo gobierno de Donald Trump esa proporción cayó al 25.5 %. Entre ambos extremos hay una diferencia de casi 30 puntos porcentuales en la proporción de decisiones que terminan con una fianza concedida.
Al revisar cada administración, aparecen distintos momentos que ayudan a entender cómo fue cambiando esta relación. Durante los dos periodos de Obama, las fianzas concedidas superaron a las denegadas, pero con Trump 1 las denegaciones crecieron mucho más que las concesiones. Durante Biden, el volumen general de decisiones disminuyó y la proporción de concesiones continuó cayendo, mientras que en Trump 2 se registra el porcentaje más bajo de concesiones de los últimos 14 años.
Más allá de los cambios entre administraciones, estos datos nos llevan a otra pregunta: ¿qué factores marcan la diferencia entre una fianza concedida y una denegada? Para responderla, necesitamos mirar más allá de las cifras nacionales y observar variables como el estado donde se desarrolla el proceso, la nacionalidad de la persona inmigrante y el monto de la fianza establecida. Explorar estas diferencias permite pasar de una mirada general sobre la evolución de las fianzas a una lectura más detallada de cómo funciona esta alternativa, dónde se concentra y qué patrones aparecen cuando observamos quiénes la obtienen y en qué condiciones.
De Obama a Trump, cómo las fianzas cambiaron su comportamiento entre gobierno y gobierno
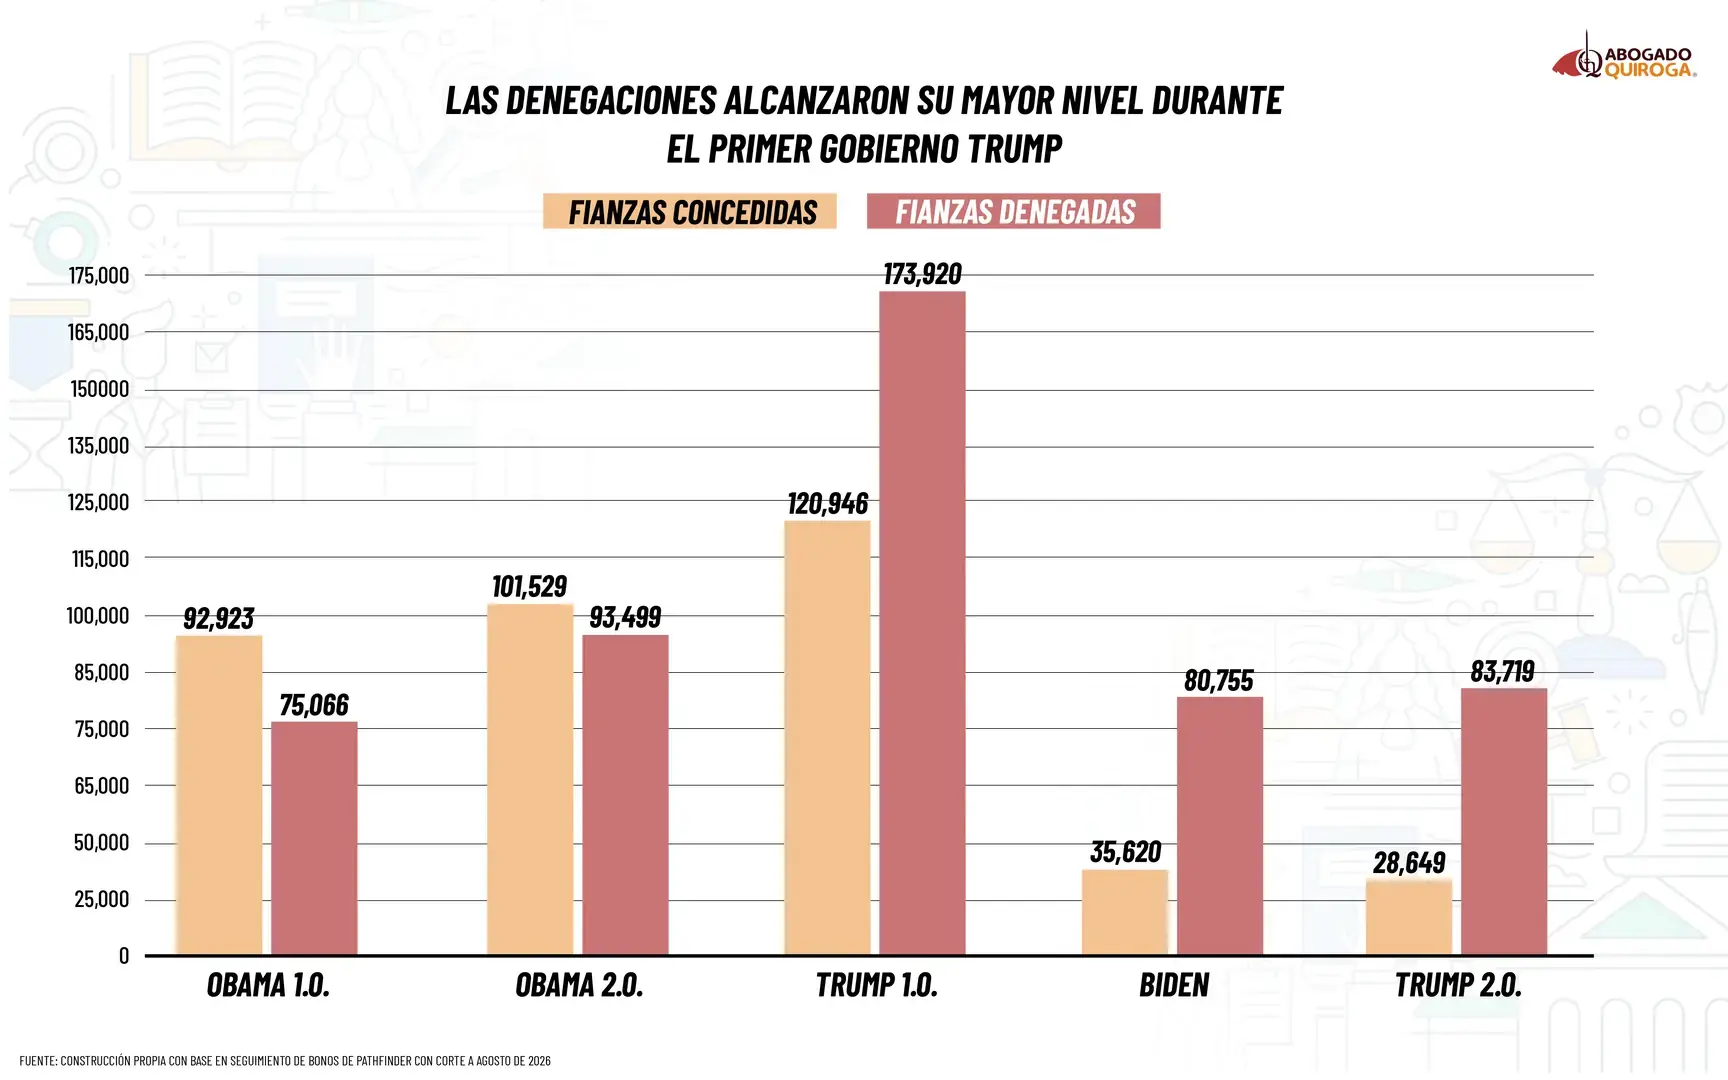
Los datos son contundentes y muestran que el cambio no está solamente en cuántas fianzas se conceden, sino también en la relación entre las decisiones favorables y las desfavorables; en los 14 años analizados se registraron 379,667 fianzas concedidas y 506,959 denegadas, lo que significa que el 42.8 % de las decisiones terminaron con una fianza concedida, frente al 57.2 % que terminó en una denegación.
Pero cuando observamos cómo se distribuyen estos resultados a lo largo del tiempo, aparecen diferencias importantes, pues durante el primer periodo de Obama, las concedidas representaban el 55.3 % de las decisiones, frente al 44.7 % de las denegaciones, por lo que en ese momento había más decisiones que terminaban en una fianza que aquellas que eran rechazadas.
Durante Obama 2, esa relación todavía se mantenía, aunque comenzaba a cambiar: las concesiones aumentaron un 9 %, al pasar de 92,923 a 101,529, pero las denegaciones crecieron un 25 %, hasta llegar a 93,499, de modo que, aunque las concesiones continuaban siendo mayoría, su participación dentro del total comenzó a disminuir.
¿En qué momento las denegaciones empiezan a superar a las concesiones?
El primer punto de quiebre aparece durante el primer gobierno de Donald Trump, pues frente al periodo anterior, las fianzas concedidas aumentaron un 19 %, hasta llegar a 120,946, pero las denegaciones crecieron un 86 %, hasta alcanzar 173,930.
En este periodo, mientras las concesiones aumentaron de manera moderada, las denegaciones casi duplicaron el nivel registrado durante Obama 2. Como resultado, las decisiones que terminaban en una fianza concedida pasaron a representar el 41 % del total, mientras que las denegaciones llegaron al 59 %.
Trump 1 concentra, además, el mayor volumen de decisiones de todos los datos analizados; entre concesiones y denegaciones se registraron 294,866 decisiones, muy por encima de las 167,989 de Obama 1 y las 195,028 de Obama 2, lo que convierte a este periodo en el de mayor cantidad de decisiones registradas dentro de los datos analizados.
Después aparece el periodo de Joe Biden y aquí la historia cambia nuevamente, pues las decisiones de fianza disminuyen; las concesiones caen un 71 %, al pasar de 120,946 a 35,620, mientras que las denegaciones disminuyen un 54 %, de 173,930 a 80,755, es decir, las dos categorías bajan, pero las aprobaciones lo hacen a un ritmo mucho mayor, por lo que pasan a representar apenas el 30.6 % de las decisiones, mientras que las denegaciones alcanzan el 69.4 %.
Durante el segundo gobierno de Donald Trump la tendencia continuó; en lo corrido de este periodo se registraron 28,649 fianzas concedidas y 83,719 denegadas; las concesiones representaron el 25.5 % y las denegaciones alcanzaron el 74.5 %, el porcentaje más bajo de concesiones de toda la serie.
Si comparamos el periodo comprendido entre 2010 y 2013 con el de 2025 y 2026, el cambio es todavía más evidente, ya que durante el primer periodo de Obama se concedieron 92,923 fianzas y se denegaron 75,066, por lo que las concesiones superaban a las denegaciones en 17,857 decisiones. Sin embargo, en el periodo de Trump 2.0 ocurre lo contrario, ya que se han concedido 28,649 fianzas y se han denegado 83,719, es decir, ha habido 55,070 decisiones más de denegación que de concesión.
Entre ambos extremos hay, por tanto, un cambio de 72,927 en la diferencia entre fianzas concedidas y denegadas. El dato muestra una tendencia clara y es que, con el paso de los años, cada vez una menor proporción de las decisiones termina en una fianza concedida.
Las posibilidades de obtener una fianza varían significativamente según la nacionalidad
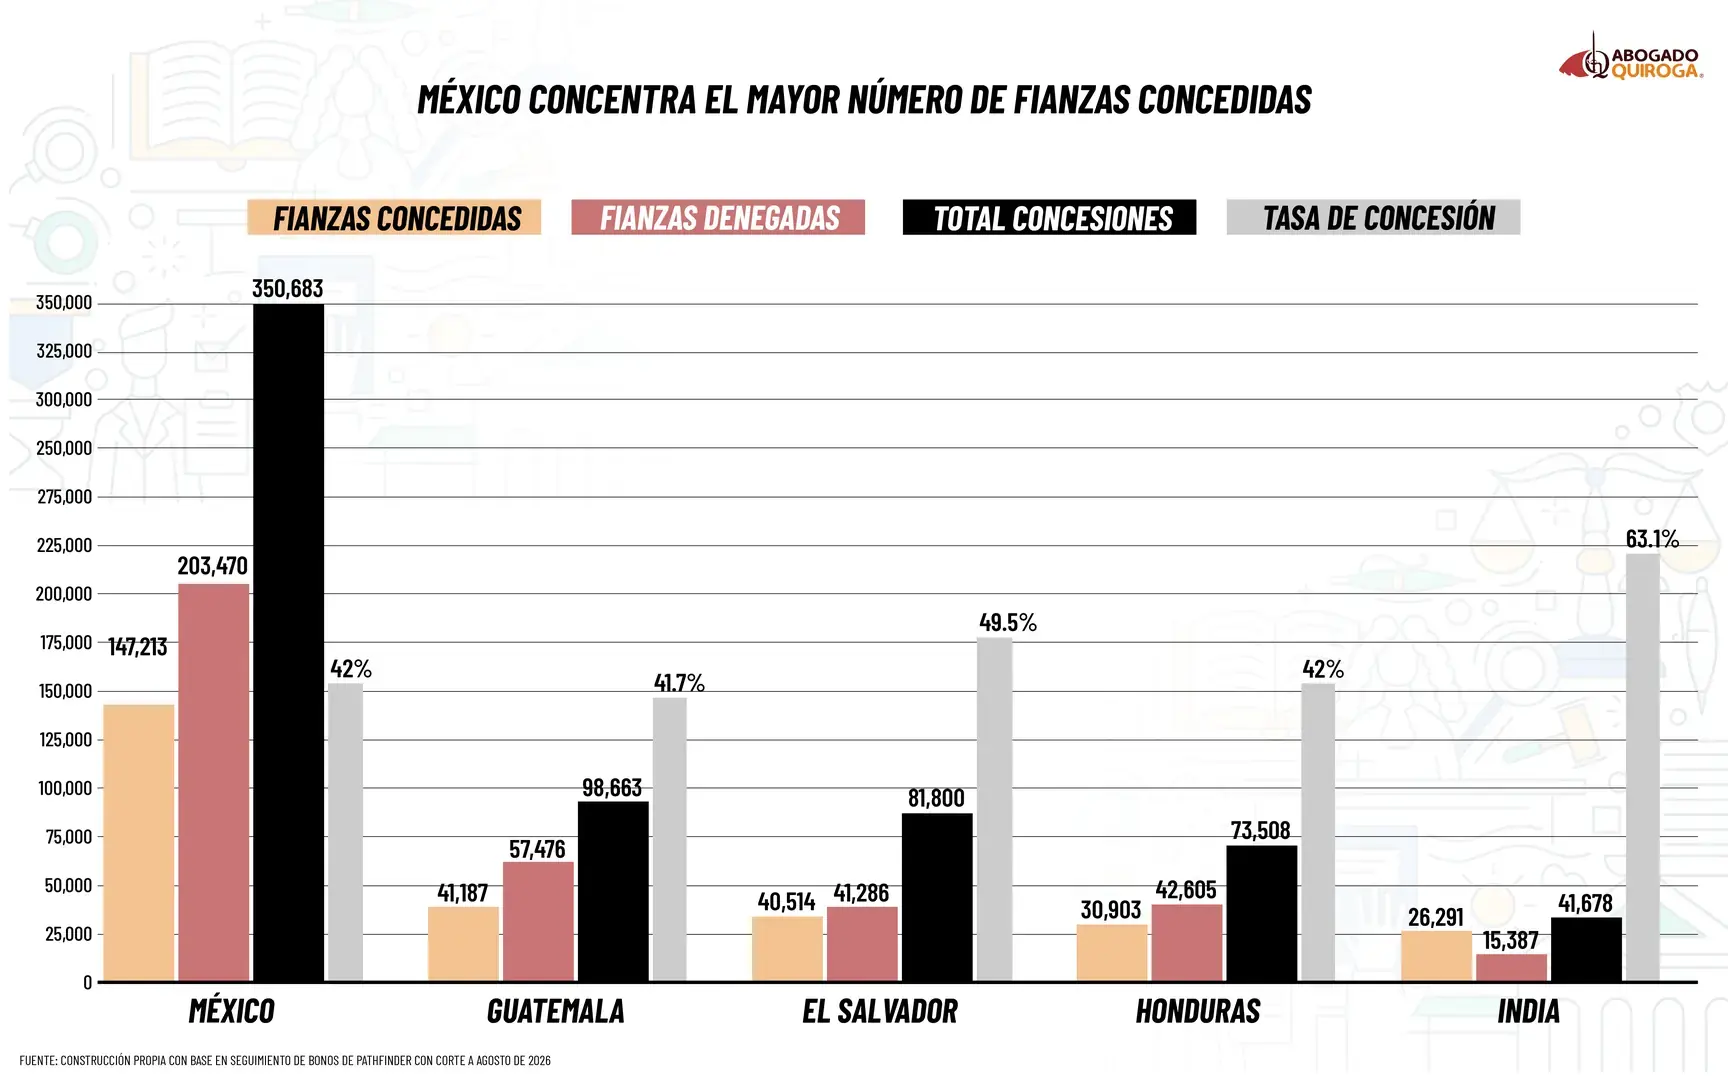
De entrada, podemos ver que México concentra el mayor número de decisiones de fianza, al registrar 350,683 decisiones para personas de este país; de ellas, 147,213 fueron concedidas y 203,470, denegadas. Las cifras indican que esta nacionalidad representa una cantidad de casos muy superior a la referenciada por cualquier otra, al alcanzar una tasa de rechazo del 58 %.
Guatemala aparece en segundo lugar, con 98,663 decisiones y una tasa de concesión del 41.7 %, seguida de El Salvador, con 81,800 y una tasa de 49.5 %; Honduras, con 73,508, representa un 42 % de las fianzas concedidas, lo que nos revela que las cuatro nacionalidades con mayor número de decisiones son latinoamericanas y concentran una parte importante de los casos registrados.
¿Significa que estas nacionalidades tienen las mayores posibilidades de obtener una fianza?
La respuesta es negativa, porque si observamos de manera atenta la tasa de concesión, aparecen diferencias importantes.
Para no ir tan lejos, revisemos el caso de la India, que tiene una tasa de aprobación del 63.1 %; esto significa que, aproximadamente, 6 de cada 10 decisiones sobre fianza para personas de esa nacionalidad terminaron en una concesión. Bangladesh también registró una tasa similar, del 60 %, mientras que Nepal alcanzó el 60.1 %.
Por el contrario, algunos países presentan tasas considerablemente más bajas; empezando con República Dominicana (26.5 %), seguida de Venezuela (29.9 %), Haití (29.9 %), Jamaica (29.8 %) y Cuba (32.6 %). Esto permite identificar que aquellos que concentran más casos no son necesariamente los que tienen las tasas más altas de concesión.
México es el mejor ejemplo, ya que, aunque ocupa el primer lugar por número de decisiones, su tasa de concesión es del 42 %, lo que indica que, de cada 100 decisiones relacionadas, cerca de 42 terminan en una fianza concedida y 58 en una denegación.
India, aunque ocupa el quinto lugar por número de decisiones, es la primera nacionalidad entre las diez principales en tasa de concesión, con 26,291 fianzas concedidas frente a 15,387 denegadas. China (54.4 % en tasa de concesión) también muestra una situación favorable en comparación con Latinoamérica.
Si agrupamos las 10 nacionalidades que concentran el mayor número de decisiones, el panorama indica más denegaciones que concesiones: 416,126 fianzas rechazadas, frente a 327,099 aprobadas, lo que ubica a esta tasa en un promedio del 44 %.
Texas, California y Nueva York concentran algunas de las mayores caídas en la concesión de fianzas
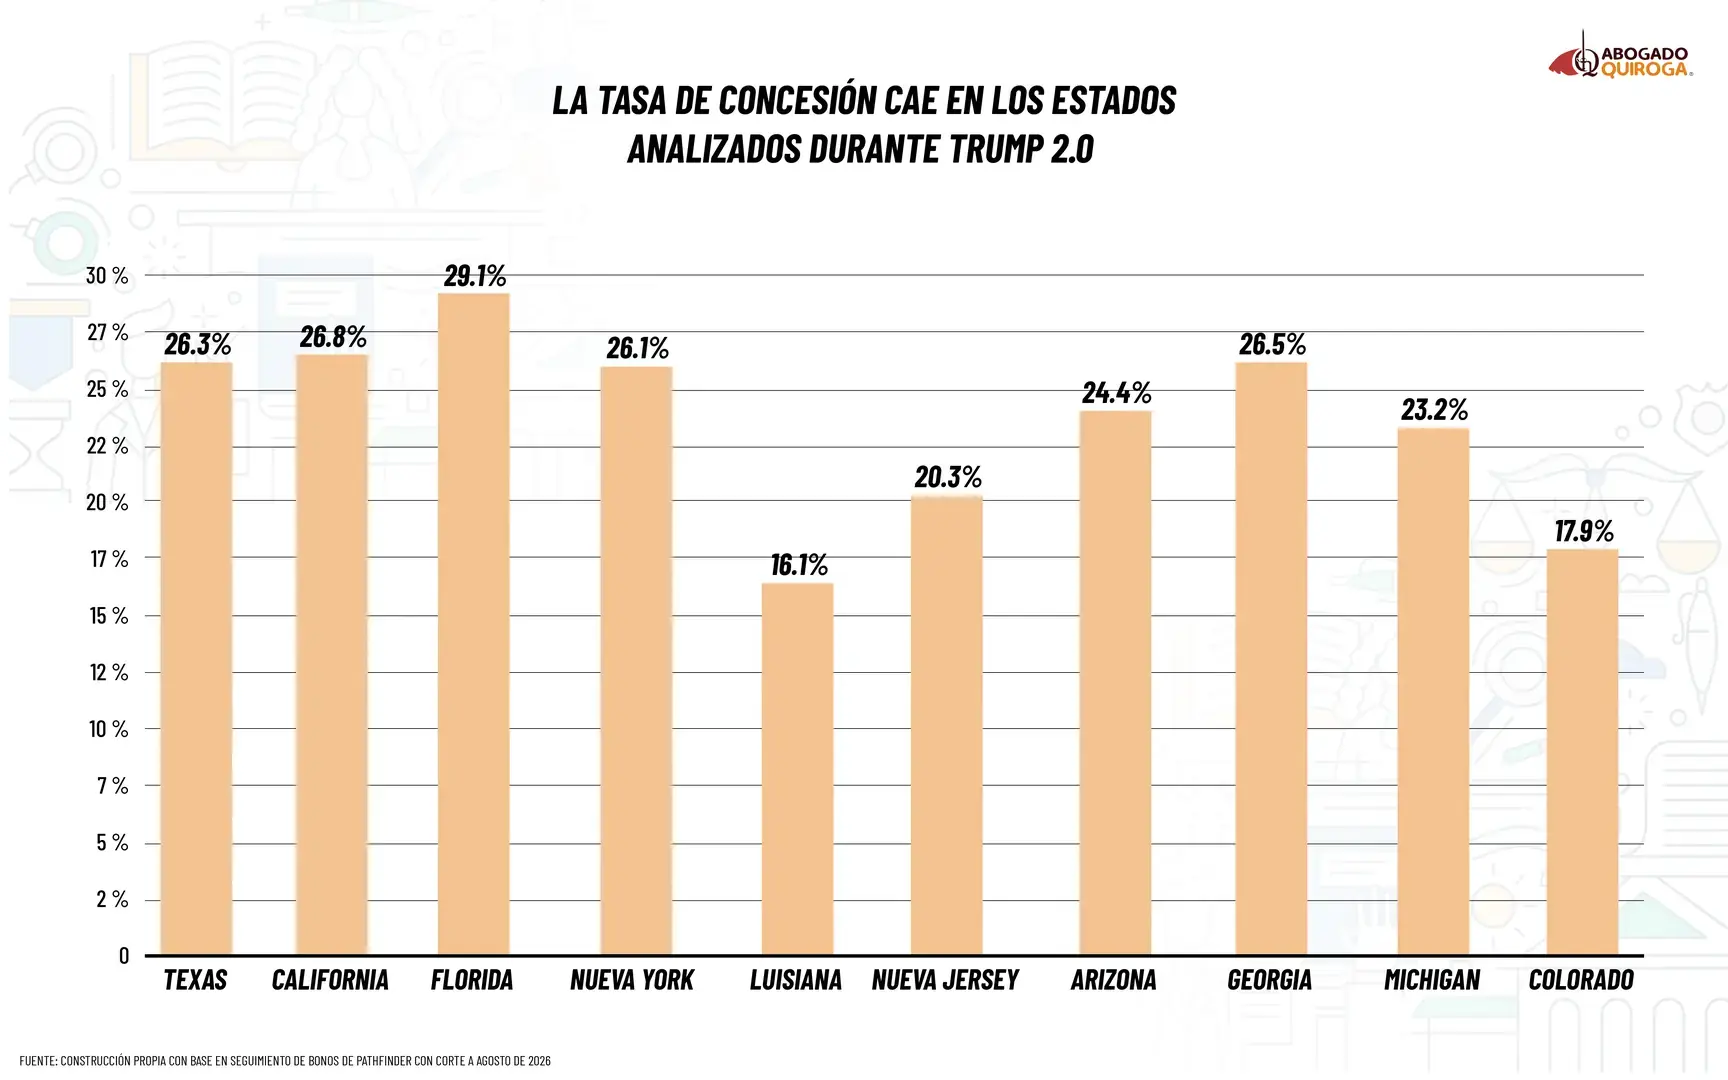
Salir de un centro de detención no depende únicamente de tener derecho a pedir una fianza; el análisis nos muestra que también importa dónde se presenta el caso, pues al mirar el comportamiento de los distintos estados a lo largo del tiempo, vemos una transformación que se extiende por todo el país: conseguir la libertad bajo fianza se ha vuelto cada vez menos frecuente y en muchos lugares ahora es el resultado común.
Pero el cambio no ocurrió de la misma manera en todos los lugares; en algunos estados comenzó a hacerse visible desde el primer gobierno de Donald Trump y continuó durante Biden, mientras que en otros el mayor deterioro llegó entre 2025 y 2026. Pero lo que sí podemos ver es que muchos estados que concedían fianzas con frecuencia terminaron en niveles mucho más restrictivos.
Texas, uno de los principales estados de negación: pasó de una tasa de concesión del 65.6 % durante Obama 1.0 a 60.1 % en Obama 2.0 y, posteriormente, a 41.7 % durante Trump 1.0. La caída continuó durante la era Biden, cuando la estadística llegó a 36.7 % y se profundizó hasta llegar a 26.3 % durante Trump 2.0, a lo que se suma que el volumen de fianzas denegadas durante Trump 2.0, que ya llega a 18,598, es casi tres veces superior al de las concedidas, que ya se ubican en 6,636.
California se suma a los estados que están denegando mayor número de fianzas: durante los periodos de Obama 1.0 y Obama 2.0 la tasa de concesión se mantuvo en alrededor del 42 %, mientras que durante Trump 1.0 experimentó una recuperación hasta llegar a 47.4 %, convirtiéndose en uno de los pocos estados de gran extensión donde la aprobación de casos de fianza mejoró. Sin embargo, el comportamiento no se sostuvo y bajó a 39.5 % durante Biden y a 26.7 % en lo corrido de Trump 2.0, así las cosas, California se ubica con una tasa muy cercana a la de Texas.
Florida muestra un endurecimiento todavía más prolongado: su tasa de concesión ya era relativamente baja al comienzo del periodo (39.9 %) durante Obama 1.0 y descendió gradualmente (38.7 %) durante Obama 2.0, (31.4 %) durante Trump 1.0 y a 28.8 % durante Biden. Ya para la segunda administración de Trump se ha mantenido en niveles muy bajos, con un 29 %. Es decir, Florida no presenta una caída tan abrupta en la última etapa como Texas o California, pero sí una trayectoria de largo plazo en la que la denegación se consolida como resultado predominante.
Nueva York también refleja un cambio importante en el acceso a las fianzas: durante Obama 1.0, más de la mitad de las solicitudes terminaban en concesión, con tasas de 57.6 %. Durante Obama 2.0, se mantuvo en 54.1 %. Sin embargo, el panorama cambió durante Trump 1.0, cuando cayó a 34.7 %, reducción que continuó durante la era Biden (29.7 %) para alcanzar un 26 % con Trump 2.0, es decir, en Nueva York la situación cambió por completo: antes se concedían más de la mitad de las fianzas, mientras que ahora se rechazan cerca de tres de cada cuatro.
Colorado es uno de los estados donde más ha caído la concesión de fianzas: si miramos esta zona, durante Obama 1.0 se concedía el 74 % de las fianzas, mientras que para su segunda administración la cifra llegó al 57.4 %. Más adelante comenzó una caída que llevó la tasa al 42.3 % durante Trump 1.0, al 34.7 % durante Biden y, finalmente, al 17.9 % durante Trump 2.0.
Arizona también muestra un cambio importante frente a fianzas concedidas: durante Obama 1.0, el 68.3 % de las fianzas eran concedidas. Para su segundo mandato, la cifra llegó al 63.6 %, incluso durante Trump 1.0 la situación estaba prácticamente dividida entre concesiones y denegaciones, con una tasa de 49.8 %. Con la llegada de Biden la concesión cayó hasta el 18.2 % y, aunque durante la administración actual ha subido al 24.3 %, sigue muy lejos de los niveles que tenía en años anteriores.
Washington también ha experimentado una caída importante en la concesión de fianzas: durante Obama 1.0 se concedía el 68.1 % de las fianzas; la cifra bajó a 45.4 % en su segunda presidencia y al 38.3 % con Trump 1.0. El mayor descenso llegó durante el periodo Biden, cuando solo se concedió el 17.3 %, y en Trump 2.0 se ubicó en 17.5 %; en otras palabras, Washington pasó de conceder cerca de siete de cada diez fianzas a menos de dos de cada diez.
Luisiana y Nuevo México también muestran una disminución en aprobaciones: Luisiana pasó de tasas que se mantenían en un 50 % durante los dos primeros periodos de Obama a 28.5 % con Trump 1.0; 23.5 % durante Biden y apenas 16 % con Trump 2.0. Por su parte, Nuevo México tuvo un comportamiento similar con una tasa de 46.2 % durante Obama 1.0; 40.9 % con Obama 2.0; 34.8 % con Trump 1.0; 36.8 % en Biden, y 16 % en Trump 2.0. El dato más reciente representa, en ambos estados, una reducción de casi la mitad frente a los datos que se reportaban al inicio.
Nueva Jersey, el estado que también se transformó: en este caso pasó de tasas superiores al 50 % durante los dos periodos de Obama, con 51.2 % y 59.5 %, respectivamente, a 34.9 % con Trump 1.0 y 24.7 % con Biden. Ya en Trump 2.0 la tasa cae hasta 20.3 %, lo que significa que el acceso a la fianza pasó de ser frecuente a convertirse en un resultado minoritario.
Nevada, una excepción a la tendencia nacional: la tasa de concesión pasó del 52.4 % durante Obama 1 al 54.2 % con Trump 1. Aunque descendió al 42.7 % durante Biden, se recuperó hasta el 47.3 % en lo corrido de Trump 2. A diferencia de estados donde las concesiones cayeron al 20 % o 30 %, Nevada mantiene una proporción cercana a la mitad, lo que lo convierte en uno de los casos menos restrictivos de la serie.
Tasa de concesión de fianzas por estado y administración
| Estado | Obama 1 | Obama 2 | Trump 1 | Biden | Trump 2 |
|---|---|---|---|---|---|
| Texas | 65.6 % | 60.1 % | 41.7 % | 36.7 % | 26.3 % |
| California | ~42 % | ~42 % | 47.4 % | 39.5 % | 26.7 % |
| Florida | 39.9 % | 38.7 % | 31.4 % | 28.8 % | 29 % |
| Nueva York | 57.6 % | 54.1 % | 34.7 % | 29.7 % | 26 % |
| Colorado | 74 % | 57.4 % | 42.3 % | 34.7 % | 17.9 % |
| Arizona | 68.3 % | 63.6 % | 49.8 % | 18.2 % | 24.3 % |
| Washington | 68.1 % | 45.4 % | 38.3 % | 17.3 % | 17.5 % |
| Luisiana | ~50 % | ~50 % | 28.5 % | 23.5 % | 16 % |
| Nuevo México | 46.2 % | 40.9 % | 34.8 % | 36.8 % | 16 % |
| Nueva Jersey | 51.2 % | 59.5 % | 34.9 % | 24.7 % | 20.3 % |
| Nevada | 52.4 % | — | 54.2 % | 42.7 % | 47.3 % |
Nota: los valores marcados con "~" corresponden a rangos aproximados mencionados en el texto original. El dato de Nevada en Obama 2 no fue reportado.
Los casos aumentan, pero el valor de las fianzas se mantiene estable
El comportamiento de las fianzas muestra variaciones importantes en el número de casos, mientras que el monto promedio se mantiene relativamente estable. Entre 2021 y 2024, los casos pasaron de 8,845 a 8,534, con un máximo de 12,853 en 2022. Durante el mismo periodo, el valor promedio de la fianza descendió de $7,000 en 2021 a $6,500 en 2023, monto que se mantuvo durante 2024 y 2025.
El principal cambio se observa en 2025, cuando los casos aumentaron a 18,233, más del doble de los registrados en 2024 y el nivel más alto de todo el periodo analizado. Sin embargo, este incremento no estuvo acompañado de un aumento en el monto promedio: la fianza permaneció en $6,500. Esto sugiere que el crecimiento en el número de casos no estuvo determinado por un encarecimiento general de las fianzas.
En 2026, los casos descendieron a 10,412, una reducción aproximada del 43 % frente a 2025. Aun así, la cifra se mantiene por encima de los niveles registrados en 2023 y 2024. Al mismo tiempo, el monto promedio volvió a $7,000, lo que apunta a una recuperación moderada del valor de las fianzas, pese a la disminución en el número de casos.
El rango de cobro más frecuente también presenta cambios. Mientras que entre 2021 y 2022 predominaron las fianzas de entre $4,000 y $10,000, desde 2025 el límite inferior aumentó a $5,000 y se mantuvo hasta 2026. Esto podría indicar una mayor concentración de las fianzas en montos elevados, incluso cuando el promedio general no registra un incremento significativo.
Una fianza que se concede cada vez menos y depende del lugar y la nacionalidad
Los datos de los últimos 14 años muestran un cambio significativo: las fianzas son cada vez menos frecuentes. En total, se registraron 379,667 concesiones frente a 506,959 denegaciones. La diferencia se hace aún más evidente al comparar los primeros años del periodo con los más recientes. Durante el primer gobierno de Barack Obama, el 55.3 % de las decisiones terminaba en una fianza; en cambio, durante los dos primeros años del segundo gobierno de Donald Trump, la proporción cayó al 25.5 %.
El análisis por nacionalidad también evidencia diferencias importantes. Las 10 nacionalidades con mayor número de decisiones acumulan 416,126 denegaciones frente a 327,099 concesiones. Además, las posibilidades no son iguales para todos los grupos: India registra una tasa de concesión del 63.1 %, mientras que República Dominicana alcanza apenas el 26.5 %. Venezuela, Haití y Jamaica, por su parte, presentan tasas cercanas al 30 %.
A esta dimensión se suma el lugar donde se decide cada caso. Los datos muestran que Texas pasó de conceder el 65.6 % de las fianzas durante el primer gobierno de Obama al 26.3 % durante el segundo gobierno de Trump. Nueva York descendió del 57.6 % al 26.08 %, mientras que Colorado pasó del 74 % al 17.93 %. No todos los estados, sin embargo, siguen la misma tendencia: Nevada mantiene una tasa de concesión del 47.3 %, una de las más altas entre los estados analizados.
En conclusión, obtener una fianza se ha vuelto más difícil, pero esa dificultad no se distribuye de la misma manera en todo Estados Unidos. La administración de turno tiene un peso importante, porque sus políticas migratorias pueden transformar las posibilidades de obtener la libertad durante el proceso. A esto se suman la nacionalidad de la persona detenida y, especialmente, el lugar donde se decide su caso, factores que pueden modificar de manera sustancial sus opciones de continuar el proceso migratorio en libertad.
Para conocer más cifras, haz clic aquí y conoce toda la información.